Une véritable éducation financière ne se résume pas à mettre son argent de côté pour plus tard. Il s’agit de prendre des habitudes qui permettent à votre argent de fructifier.
Vous disposez de 5 $. Allez-vous acheter cette pointe de pizza tout de suite, ou laisser cet argent sur votre compte courant?
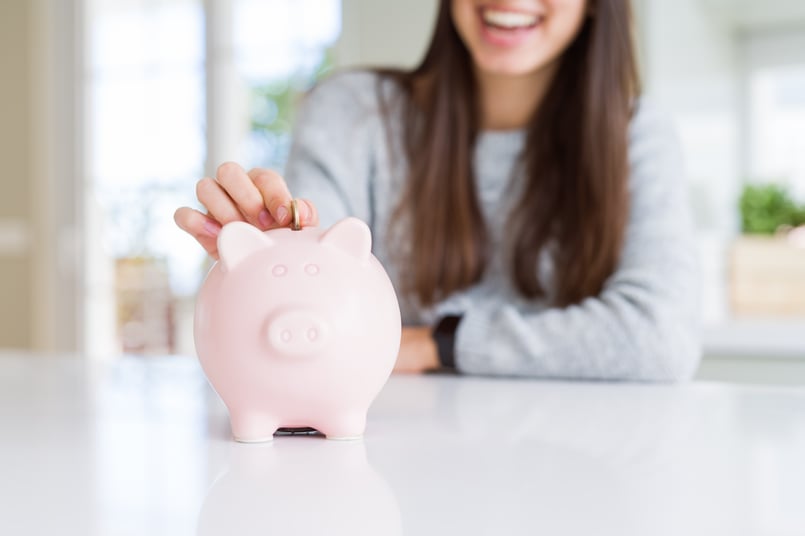
Pour beaucoup de jeunes, garder ces 5 $ semble être la décision la plus responsable. Mais laisser cet argent dormir sur un compte bancaire, ce n’est pas vraiment épargner. Vous ne faites que repousser le moment de le dépenser. Pendant ce temps, l’inflation grignote lentement le pouvoir d’achat de ces 5 $.
C’est ainsi que tant de jeunes adultes finissent par « épargner pour dépenser » au lieu d’« épargner pour placer ». Avec un cout de la vie élevé et un marché de l’emploi difficile, garder de l’argent à portée de main peut sembler être la solution la plus sure. Mais l’éducation financière ne se limite pas à reporter un achat. Il s’agit de faire fructifier votre argent.
Novembre est le mois de la littératie financière1. C’est donc le moment idéal pour revoir quatre principes financiers fondamentaux que toute la communauté étudiante de niveau postsecondaire et toute jeune personne adulte devraient connaitre.
1. Gérez un budget serré : la hausse des couts et l’endettement peuvent vous donner l’impression de ne plus maitriser vos finances². Vous ne pouvez pas contrôler l’économie, mais vous pouvez contrôler vos entrées et sorties d’argent.
- Dressez la liste de vos revenus mensuels. Incluez les prêts étudiants, les subventions et les revenus d’un emploi à temps partiel afin de connaitre votre situation de base.
- Couvrez d’abord les dépenses essentielles. Prenez note de vos dépenses fixes comme le loyer et l’épicerie.
- Remboursez vos dettes à taux d’intérêt élevé. Affectez tout excédent au remboursement des soldes de votre carte de crédit pour empêcher les intérêts de s’accumuler à votre détriment.
2. Automatisez votre épargne : beaucoup de jeunes négligent l’épargne parce qu’ils ont l’impression qu’une petite somme ne sert à rien. Ce n’est pas le cas. Par exemple, avec un rendement annuel moyen de 5 %, 15 $ par semaine se transforment en plus de 4 300 $ en cinq ans et en près de 10 000 $ en 10 ans.
| Horizon | Dépôt annuel | Total versé | Calcul | Valeur totale |
| Année 5 |
15 $ × 52 semaines = 780 $ par année |
3 900 $ | 780 $ × (1,055 - 1)/0,05 | 4 309,99 $ |
| Année 10 | 15 $ × 52 semaines = 780 $ par année | 7 800 $ | 780 $ × (1,0510 - 1)/0,05 | 9 810,76 $ |
- Mettez en place un virement automatique. Transférez entre 10 $ et 20 $ chaque jour de paie, soit environ le prix d’un repas.
- Utilisez un compte d’épargne distinct. Choisissez-en qui rapporte des intérêts.
- Épargnez avant de dépenser. Votre épargne fructifie avant que vous ne touchiez à votre solde principal.
- Essayez un outil : définissez vos objectifs d’épargne à l’aide du calculateur budgétaire de l’Empire Vie.
3. Laissez les intérêts composés agir dès le début : le temps est votre plus grand atout quand il s’agit d’effectuer un placement, car il est le moteur de la croissance composée. Vous n’avez pas besoin d’un montant unique pour vous lancer.
- Commencez modestement et faites preuve de régularité. Des dépôts réguliers valent mieux que d’attendre de disposer du « bon » montant.
- Donnez du temps à votre argent. Les marchés connaissent des hauts et des bas, mais un placement effectué tôt permet à votre argent de disposer de plus de temps pour fructifier et contribue à réduire le risque de pertes à court terme.
- Tirez parti des achats périodiques par sommes fixes. Lorsque vous débutez, la volatilité des marchés peut inquiéter n’importe qui. Avec un plan de cotisations régulières, votre argent vous permet naturellement d’acheter davantage de parts du fonds de votre choix lorsque les cours baissent, et moins lorsqu’ils montent3. Au fil du temps, cette approche peut aider à apaiser vos inquiétudes et à atténuer les effets des fluctuations du marché.
4. Faites le point chaque mois : la plupart des jeunes adultes sous-estiment leurs dépenses. Les jeunes canadiens et canadiennes sont souvent surpris par le montant total de leurs dépenses, et l’inflation perçue peut différer de l’inflation réelle⁴.
- Vérifiez votre compte bancaire une fois par mois.
- Recherchez les prélèvements récurrents et les dépenses imprévues. Vérifiez vos abonnements et les frais inattendus.
- Supprimez les éléments dont vous n’avez pas besoin. Plus vous les repérez tôt, plus vous épargnez d’argent.
Gérer son argent, c’est avant tout adopter des habitudes qui favorisent la vie que vous souhaitez vous construire, et non effectuer des calculs complexes. Établir dès aujourd’hui une feuille de route vous aide à prendre le contrôle de vos entrées et sorties d’argent et à vous constituer un véritable patrimoine au fil du temps.
Pour commencer à planifier judicieusement vos finances et découvrir la meilleure façon d’optimiser votre budget, parlez à votre conseillère ou conseiller ou rendez-vous sur empire.ca.
1 Agence de la consommation en matière financière du Canada. « Mois de la littératie financière », Gouvernement du Canada, 27 aout 2026 (https://www.canada.ca/fr/agence-consommation-matiere-financiere/campagnes/mois-de-la-litteratie-financiere.html).
2 Recherche en santé mentale Canada. « Une génération sous pression : L’impact des défis économiques et professionnels sur la santé mentale des jeunes », novembre 2025 (https://www.mhrc-rsmc.ca/generation-sous-pression).
3 Pour obtenir plus d’information sur les achats périodiques par sommes fixes, consultez le document « Gardez votre sang-froid et investissez régulièrement », 2026
4 Gauthier, J., et McCormack, C., « Le logement, le patrimoine et la dette : comment les jeunes Canadiens s’adaptent-ils aux pressions financières et immobilières actuelles? » (Revues et périodiques : 36-28-0001), Statistique Canada, https://doi.org/10.25318/36280001202400300004-fra, 27 mars 2024.
Ce blogue reflète le point de vue de la personne qui l’a rédigé à la date indiquée. L’information ci-incluse ne doit pas être considérée comme une recommandation d’acheter ou de vendre, ni comme un avis de placements ou des conseils fiscaux ou juridiques. L’Empire Vie et ses sociétés affiliées ne donnent aucune garantie ni ne font aucune représentation quant à l’utilisation ou aux résultats de l’utilisation de l’information ci-incluse en matière d’exactitude, de précision, d’actualité, de fiabilité ou autres, et déclinent toute responsabilité en cas de perte ou de dommages découlant de son utilisation.
MD Marque déposée de L’Empire, Compagnie d’Assurance-Vie. MC Marque de commerce de L’Empire, Compagnie d’Assurance‑Vie. Les polices sont établies par L’Empire, Compagnie d’Assurance‑Vie.
Novembre 2026